前編に引き続き、早期退職後の株式投資、つまりお金のお話です。
前編では、持株会で育った「タネ銭」を元手にスタートしたものの、直感投資で失敗し、「年金繰り上げ減額分(24%)を補う不労所得」を目指す中で中小型株の壁にぶつかった経緯をお話ししました。
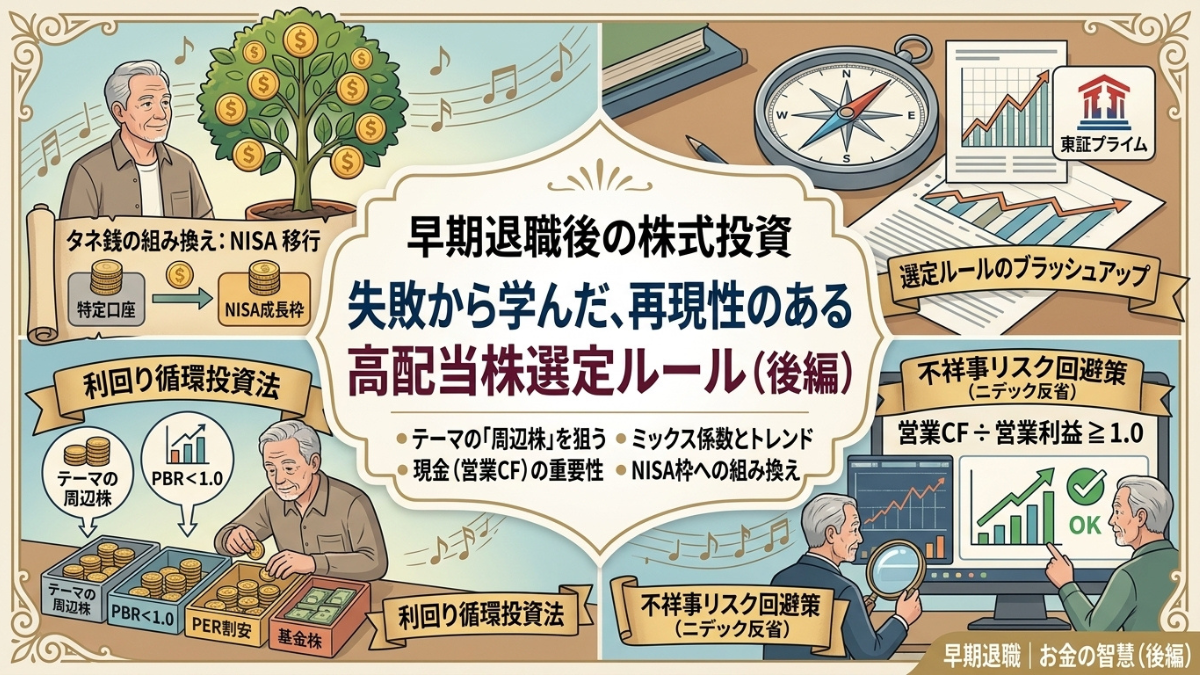
今回の後編では、その失敗から銘柄選定ルールをどうブラッシュアップしたのか、現在の「利回り循環投資」やニデック株の反省から学んだリスク回避策、そして残った自社株のNISA組み換え戦略まで、悪戦苦闘のプロセスをお届けします!
目次
- 前編までの高配当株選定ルール と 反省点からの改善
- 現在の投資スタイル:テーマの「周辺株」×割安タイミング(ミックス係数)
- 【失敗談】ニデック株の反省から見つけ出した「粉飾リスク回避策」
- タネ銭の株 残り 3分の2 をどう切り崩す? NISA活用で手取りを増やせ
- まとめ:失敗を糧に「自分だけのルール」を育てること
前編までの高配当株選定ルール と 反省点からの改善
前編までで整理した選定ルールは、以下の通りでした。
- 配当利回り4%以上の高配当銘柄であること
- 株価が上がり配当利回りが3.5%を下回ったら売却し、別の4%以上の銘柄へ乗り換える
- 買い付け後1年間で、配当利回り以上に株価が下がった銘柄は再評価する
- 東証プライムだけでなく、スタンダードやグロースからも幅広く選定する(企業の大小にこだわらない)
- 業績(売上・EPS・営業利益率・営業CF)、財務(自己資本比率・現金)、配当履歴(連続増配・配当性向)を数値でスコア化する
- 現在の株価が上場来高値ではないこと(上昇余地を残していること)
- NISA枠を最大限活用する
このルール運用での反省点は、記念配当といった一時的な増配に対する確認漏れをなくすことと、銘柄の人気要素を示すPBR(株価純資産倍率)を意識して、「いったん東証プライムに絞る」ということでした。
PBRについてざっくり説明すると、「1.0」より大きければ収益力以上の人気があり、「1.0」より小さければ収益力に見合った人気(買われやすさ)がまだない、ということになります。
銘柄選定の際には東証プライムに絞ったうえで、「PBRが1.0より小さいけれど、いずれ人気が出そうな銘柄」を選定していくことになります。
なお、ルール冒頭の2点については今後も変えません。
高配当株を買っても、株価が上がることで相対的に配当利回りは下がってしまいます。利回りが一定値以下(3.5%)に下がったところで利益確定し、増えた資産を使って再び配当利回り4%以上の別銘柄を購入していく。この手法は「利回り循環投資」と呼ばれているそうです。
値上がり益(キャピタルゲイン)と配当(インカムゲイン)の両取りを狙う手法ですが、配当利回り4%以上かつPBR 1.0未満という数字のスクリーニングだけでなく、「いずれ人気が出て株価が上がりそうな銘柄」をどう見つけるかが大きな課題でした。

現在の投資スタイル:テーマの「周辺株」×割安タイミング(ミックス係数)
そこで私は、「テーマ株」の周辺を意識するようになりました。
テーマ株とは、社会トレンドや技術革新、政策などで買われやすくなる銘柄群のことです(例:政府が掲げる「17の戦略分野」など)。
ただし、話題のテーマ株そのものを買うわけではありません。人気が集中するテーマ株は、すでにPBRが1.0を超えて高値になっていることが多いからです。狙うのは、テーマの近くにありながら、まだ人気が出ていない「周辺株」です。
これは株式投資の世界で「ピック&ショベル戦略(※金鉱を掘る人より、スコップを売る会社が儲かるという考え方)」と呼ばれるアプローチです。
例えば「AIや防衛産業」というテーマで考えると、主役となるフィジカルAIやドローンそのものではなく、それらを作るために必要な部品や生産設備を供給する企業を探します。AIやドローンに不可欠な中・小型モーターを供給している企業(マブチモーターなど)が、まさに「周辺株」にあたります。
そして、もう一つの重要な要素が「購入するタイミング」です。
単に「上場来高値ではない」というだけでは、買い付け後に上がるのか下がるのかが見極められません。そこで、指標として「ミックス係数(PBR × PER)」が15未満であることというルールを導入しました。
- PBR(株価純資産倍率):人気度・資産面での割安感
- PER(株価収益率):利益面での割安感
この2つを掛け合わせたミックス係数が15未満であれば、「人気が低く、利益に対して株価が割安放置されている銘柄」だと判断できます。これがテーマの周辺株であれば、いずれ市場に注目されて株価が上がるだろうという目論見です。
さらに購入・売却の最終判断には株価チャートを活用し、移動平均線のゴールデンクロスなど下降トレンドから上昇トレンドへ変わったタイミングを意識しています。
これらを反映し、現在の【高配当株選定ルール】は以下のようにアップデートされました!
- 配当利回り4%以上の高配当銘柄であること
- 株価が上がり配当利回りが3.5%を下回ったら売却し、別の4%以上の銘柄へ乗り換える
- 買い付け後1年間で、配当利回り以上に株価が下がった銘柄は再評価する
- 【変更】東証プライムでテーマの「周辺株」から選定する
- 業績(売上・EPS・営業利益率・営業CF)、財務(自己資本比率・現金)、配当履歴(連続増配・配当性向)を数値でスコア化する
- 【追加】増配については、記念増配など一時的なものでないか確認する(過去7年の実績確認)
- 【追加】PBR < 1.0 かつ ミックス係数(PBR × PER)< 15 であることを確認する
- 現在の株価が上場来高値ではないこと(上昇余地を残していること)
- 【追加】株価チャート(移動平均線)で上昇トレンドに変わったのタイミングで購入する
- NISA枠を最大限活用する
この新ルールでマブチモーターや安藤ハザマなどの銘柄を購入してみましたが、今後の値動きがとても楽しみです。
【失敗談】ニデック株の反省から見つけ出した「粉飾リスク回避策」
前編でお話しした通り、私はニデックの不正会計問題によって大きな含み損を抱える経験をしました。
企業の外にいる個人投資家が粉飾を完璧に見抜くことは困難ですが、こうしたリスクは可能な限り機械的に排除したいものです。
リスクを察知するチェックポイントを調べる中で、特に有効だと感じたのが「損益計算書(PL)とキャッシュフロー(CF)の乖離」でした。
帳簿上の営業利益が増えていても、実際に稼いだ現金(営業CF)が伸びていない企業は注意が必要です。そこで、以下のスクリーニング式を導入することにしました。
営業CF ÷ 営業利益 ≧ 1.0
ちなみにニデックの2022年3月期の決算を確認してみると、
営業CF ÷ 営業利益 = 950億円 ÷ 1,704億円 = 約0.55
となっており、1.0を大きく下回っていました。プロの機関投資家も使うこの数式をルールに加えることで、不祥事や会計リスクを持つ銘柄を事前に回避しやすくなります。
まずは、この指標を使って現在の保有銘柄を総点検しているところです。
タネ銭の株 残り 3分の2 をどう切り崩す? NISA活用で手取りを増やせ
退職時の「タネ銭」となった元勤務先の株式は、最初の3分の1を売却して以降、残りの3分の2はそのまま特定口座で保有していました。
配当利回りは悪くないものの、特定口座のままだと配当金から約20%の税金が引かれてしまいます。
ここで改めて私の目的を振り返ると、「65歳までに、配当金で年金の繰り上げ減額分(24%)を補う不労所得をつくる」ことです。税金として引かれていた20%分を節税して手取りに変えることは、そのまま不労所得の増額に直結します(最初からやっておけば良かったのですが……泣)。
そこで今後の戦略として、残りの自社株を毎年NISA成長投資枠の上限(240万円分)ずつ売却し、より配当利回りの良い銘柄へ組み替えてNISA口座へ移すことにしました。
この組み替えを進めることで、これから4年間で配当金の手取りを年間10万円以上増やせる見通しが立ちました。1銘柄集中のリスクを避けながら、効率よく不労所得を育てていきます。

まとめ:失敗を糧に「自分だけのルール」を育てること
前編・後編にわたり、早期退職後の私の株式投資の歩みをお届けしてきました。
今回、後編でアップデートしたポイントを改めてまとめます。
- テーマの「周辺株」を狙う: 人気の過熱したテーマ株ではなく、サプライチェーンにある割安な「周辺株(ピック&ショベル)」を東証プライムから選定する。
- ミックス係数とトレンド: PER × PBR < 15 の割安水準と、株価チャートの上昇トレンドで購入タイミングを見極める。
- 現金(営業CF)は嘘をつかない: 「営業CF ÷ 営業利益 ≧ 1.0」を条件にし、粉飾・不祥事リスクを機械的に排除する。
- NISA枠への徹底組み替え: タネ銭の自社株を毎年240万円ずつNISAへ移行し、配当金の手取り(年間10万円増)と分散投資を同時に実現する。
初めは「直感頼み」でスタートした投資でしたが、失敗から学び、数値化したルールを設けることで、少しずつ「再現性のある不労所得への道」が見えてきました。
もちろん、株式市場に「絶対」はありません。しかし、自分のリスク許容度と目的に合わせたルールを持ち、検証し続けることこそが、退職後の大切な資産を守り、育てる唯一の方法だと感じています。
ちなみに、本稿でも触れたニデック株の不祥事については、先日、損害賠償の集団訴訟に参加することを決定いたしました。個人投資家が不祥事に直面した際、どのようなプロセスを辿るのか、このリアルな体験談もまた別の機会にお伝えできればと思います。
前編・後編とお付き合いいただき、本当にありがとうございました!
【記事に関するご注意】
- プライバシー保護およびセキュリティの観点から、勤務先名や具体的な資産額・保有株数等については一部表現を調整(比率や倍率への置き換え)しております。
- 本ブログに掲載している情報は、筆者個人の経験に基づく情報提供を目的としたものであり、特定の有価証券の購入や投資勧誘を目的としたものではありません。
- 株式投資には元本割れ等のリスクが存在します。実際の投資運用に際しては、ご自身の資産状況やリスク許容度に合わせて、自己責任のもとでご判断ください。
